我眼中的财富自由
很多人谈论财富自由(Financial Independence, Retire Early (FIRE))这件事,昨天晚上不知怎么的,我的某个微信群里一群极客也讨论起这个话题了。
我大概看了一眼,有人引用学术调查标准(号称西南财大家庭财富调查工作组的思路),有人使用小某书上的标准,从三千万人民币到几个小目标不等。
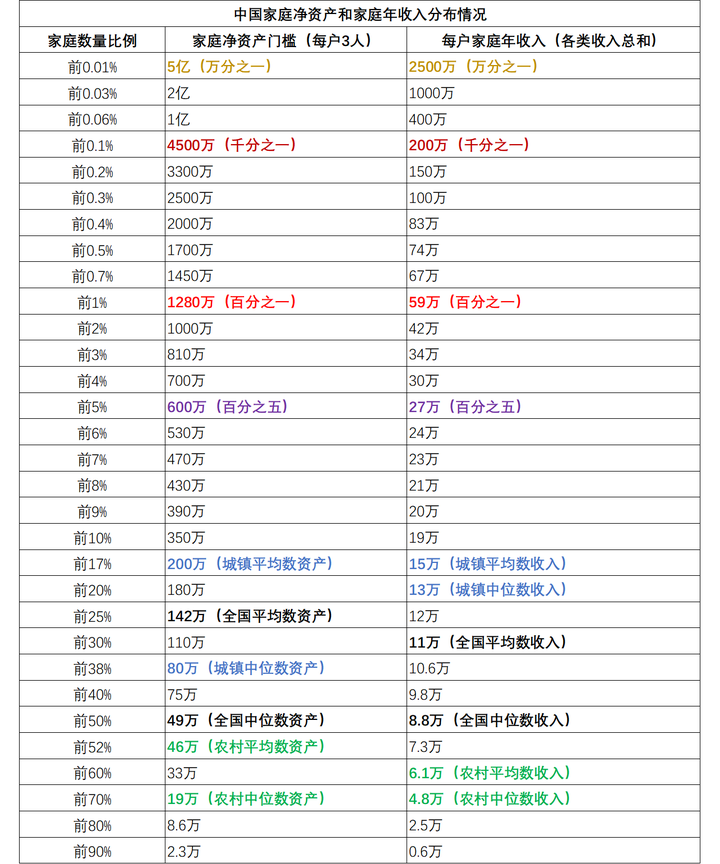
某乎上还有“想问一下净资产1500万在中国家庭中能不能排前百分之十?”的问题。结合西南财大《CHFS2019》报告,招行《2023私人财富报告》,胡润《中国财富报告》以及一些其它的数据算出来:
2023年前1%资产大概是1210万元左右,前1%可投资资产是700万元,前1%年收入大概是60万元左右。
上述问题中有答主提到:有钱人远没有你想象的那么多,但大概率有钱人的有钱程度远远超过你的想象。
我的感觉是某乎和小某书或许用户群整体水平“比较高”,所以财富自由的期望门槛值也比较高,毕竟按这些平台的用户所说,人人年入百万。但是别忘了,我们这个国家还有6亿人口月收入不到1000元。
以前经济形势好的时候,身边朋友觉得不赚到一个小目标,是没有资格谈财富自由的,而当下能有一份稳定的工作就很满足了。只能说明经济形势好的时候,人的野心欲望也大,反之亦然。
那么我怎么看待这个问题呢?我觉得财富自由这个问题没有固定的金额门槛。月收入不到1000元的劳苦百姓也一样过日子,亿万富翁似乎也有很多不自由的。
所以财富自由更是一种生活状态。既然自由,只能说明金钱物质方面不是太被动。非要拿出一个更务实的准则,我觉得是结合当下的银行利率和自己的年收入来计算。
以当下五年的固定存款年利率2.25%来说,假如某人年收入25万——这个收入其实很多人都未必能达到,那么如果有现金(不是没有还完房贷的房产)25/2.25%万,也就是1111万这个数值。
有了上述门槛值后,哪怕只靠一年被动收入利息25万(还不用纳税),TA在金钱上不被动,哪怕不工作也无所谓,我认为TA可以算作财富自由人群:因为TA有了更多属于自己的时间和选择权。
而实际上,我们的工作还有另外一个目的:它是生活的一部分,打败财富自由后的无聊。另外,真有高达1000万以上的现金时,到银行存款时可能会拿到更高的利率,再加上合理的理财,比如购买美元国债,或低风险的理财产品,能获得的收益可以大大高于2.25%的年息。
也许会有人会说要考虑到通胀,事实上,大部分人上班族,靠自己的工资,要超过100万的现金都不容易,所以先达到上述所说的门槛值再考虑其它问题,能获得1000万的人自然有办法对付通胀问题。
我在这里讲的财富自由,其实绝大部分人都实现不了,财富自由是建立在绝大部分人财富不自由的基础上。与其这样,我们还不如重新审视财富自由的本质,它其实是一种生活状态,如果我们的物质财富不能自由,也许可以适当降低物质欲望和期望值,将生活在精神状态方面过得更加洒脱些。
但我也祝福作为读者的你,早日实现人生财富自由,毕竟还是有全国2%的人净资产超过了1000万,也不是完全不可能。
三张图里的财富哲理
看到某网友分享的几张图片,有点意思。
 图一:别抱怨开始的艰难,万丈高楼平地起。从0到1是最难的,之后到10反而没那么难。赚钱也一样,第一个100万最难(有耐心)。
 图二:你的认知,决定赚钱的边界。知道的越多,接触到的未知也越多。赚的越多,发现赚不到的钱也越多(别贪心)。
 图三:赚了钱,勿忘风险。看似万丈高楼,可能根基不稳。才有“眼看他起朱楼,眼看他宴宾客,眼看他楼塌了”(别得瑟)。
共勉。
十年间中国富人财富变化给我的两点启示
整理资料时候,发现一份《中国私人财富报告-2011》的资料,由个人高端客户金融服务领域享有盛誉的招商银行和全球知名咨询公司贝恩管理顾问公司联合发布,出于好奇打开一看,里面有这么一组数据:
2010年中国个人总体持有的可投资资产规模达到62万亿人民币,较2009年末同比增加约19%,2010年,可投资资产1000万人民币以上的中国高净值人士数量达50万人。
因为这是十年前的数据,我又好奇地顺手查了一下2021年的数据,同样是招商银行和贝恩联合发布的报告《中国私人财富报告-2021》,号称招商银行第七次就该领域发布权威研究报告。2021年的数据显示:
2020年,中国个人可投资资产总规模达241万亿人民币,可投资资产在1000万人民币以上的中国高净值人群数量达262万人。
十年间,财富数据发生的主要变化:个人可投资资产总规模由10年前的62万亿到241万亿,1000万以上高净值人数也由10年前的50万升到现在的262万。粗算下来,不论是可投资资产总规模还是高净值资产人数,都升了4到5倍。
这说明人们更加富裕了吗?又查了一下这十年的M2货币增发数据,我们很容易就可以看出来(见下图),M2从2009年到2019年,同样翻了大约4倍,从不到7.5万亿美元增加到了近27.5万亿美元——我大概四年前分析房价的时候也提到过M2的增长速度,情况类似。
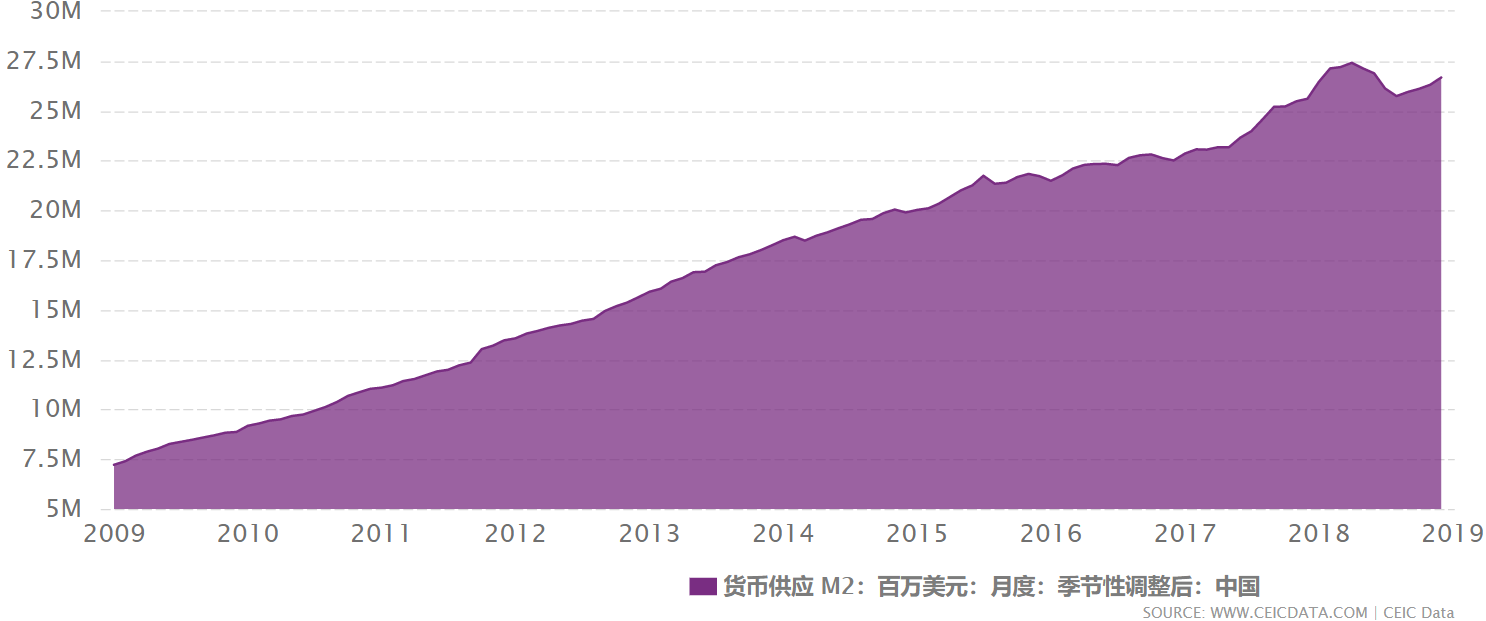
由此来看,上述中国个人财富数据上的变化,不论是可投资总资产总规模还是1000万以上的高净值人数,都和M2规模的增长幅度基本上保持了一致,都是4到5倍,从某种意义上来说,富人们真正的财富增速本质上并没有快过宏观经济面。
换句话说,个人账面资产如果在这十年间没有4-5倍的增长,其实是被割了羊毛——钞票在不停的印刷过程中快速贬值,只有高于这个倍数,才算真的变富了。而上面所提到的这些富人,不过是跟上了时代的步伐而已。
通过观察对比中国富人们十年间的财富变化,至少给了我两点启示:
- 这些富人们其实都是赚了时代的红利,否则他们整体上难以有此增速。
- 真正纯靠工资的打工人很可能跟不上富人们的财富增长速度——富人们不是靠打工致富。
聪明的你,怎么看?欢迎留言分享。
关于寻求财富密码的几点思考

- 绝大部分打工人不可能发大财,小富由勤,大富由命。要想发大财实现财富自由,基本上都在打工之外。
- 不要ALL IN,要留有足够日常生活的现金,以免黑天鹅事件出现时手足无措。对冲基金经理Bill Hwang创造了人类史上最大单日亏损150亿美元,再一次告诫我们注意“黑天鹅事件”的重要性。但也不能拥有太多现金,现金不流动就不会增值。当前全世界各个经济体几乎都在放水,无论你有无现金,都在被收割,现金越多收割越厉害。
- 现象层出不穷,真理相对稳定。所以,要看媒体报道的事实,参考不迷信,要自己多独立思考,对于较专业和新事物出现时,媒体很多时候其实是在胡说八道。
- 不要过分相信尤其是财经专家们的观点,理由:多数经济学家不富裕,靠教书赚点工资。德国某位政治家说,德国经济发展好,可能就是没有什么影响力大的经济学家(德国总理默克尔是化学博士)。英国女王曾经质问经济学家们:你们天天搞研究,怎么就没有预测到2008年的金融危机?
- 闷声发大财,枪打出头鸟。在我们这个国家,凡是高调者,几乎没有好下场。我认识的真正厉害角色,无一例外都很低调,更别说巴菲特这样的高手,一年到头几乎只住在自己的家乡小镇。
- 上天其实会给每个人一生几次机会,大部分我们注定会错过。只要抓住一两次,就可能受用终生。放大一点来说,每一代人都有每一代人的不容易,但也有每一代人的机会。你不太可能会抓住每一次机会,也就不太可能会抓住每一次风口,赚到每一分钱。所以,适当抵制住诱惑,不要太贪心。
- 赚第一个一百万最难,后面的事情反而相对容易。雪球滚起来后,在崩塌之前会越来越大。
- 敬畏无形的运气之手,取得了成绩不要忘乎所以,觉得自己无所不能。敬畏市场,市场永远是对的。对绝大多数人来说,承认自己不过是一个幸运的普通人。
- 要么投资改变世界的资产,要么投资不被世界改变的资产。要投资头部资产,头部资产一般很贵,但是越贵的资产越有人买,它就是反人性的规律。
- 对于投资的目标资产,市值是否足够大——难以被庄家操纵市场?是否经历了几轮牛熊转换——市场考验?是否参与者来自全世界——而不是一个小赌场的筹码游戏?是否稀缺——数量上不会被稀释?在时间和空间上的流动性是否足够好——随时随地能变现?资产标的是否是世界发展趋势——代表未来的东西才有价值?庄家盘、资金盘、传销盘、杀猪盘等零和游戏也能赚钱,但前提是你要保证赚钱的人是你。
- 看对趋势,保持耐心。快就是慢,慢就是快。短期波动不可怕,只要长期趋势上涨就好了。如果自己看明白了普罗大众还没有看明白的一件事,不要气馁,这是好事,因为这才是机会。认知超前就是财富。都明白了就已经不再是机遇。
- 整个世界都是泡沫,泡沫无处不在,泡沫不可怕,可怕的是泡沫破裂。
- 市场每天都在涨涨跌跌,高抛低吸的道理都懂,但往往做起来就是追涨杀跌,沦为炮灰。人性本身不可靠,所以最好使用策略,策略不敢说利益最大化,但大概率保证赢利。
- 在高风险的市场里,要做的是寻求确定性,而非高风险里还加杠杆——寻找好的Beta收益优于Alpha收益,太多的案例证明那样会死得很惨。
- 年龄会衰老,但心态不能老,保持学习,保持好奇心,而不是人云亦云,可以大概率保证跟上世界不落伍。在寻求财富密码实现财富自由的路上也需要这样的学习心态和好奇心。
用含“财富密码”这样字眼的标题有点标题党,但确实是我自己的思考,不过请注意,我上面分享的东西只是我的个人观点,很可能也是错误的。如果你找到了实现财富自由的财富密码,欢迎留言分享。